Emprunter pour investir en SCPI : les avantages par rapport à l’achat au comptant
Investir en SCPI (Société Civile de Placement Immobilier) est une option prisée pour diversifier son patrimoine. L’une des questions cruciales que se posent les investisseurs est celle de la méthode de financement. En effet, choisir d’emprunter pour acquérir des parts de SCPI peut offrir des avantages notables par rapport à un achat au comptant. Cet article met en lumière les bénéfices d’un financement à crédit, tels que la possibilité d’optimiser sa fiscalité, de profiter de l’effet de levier et d’augmenter son potentiel de rendement sans immobiliser une grande partie de son capital.
En optant pour un investissement à crédit, les investisseurs peuvent également bénéficier d’un meilleur accès à des biens immobiliers de qualité, tout en gardant une liquidité pour d’autres projets. Cette stratégie est particulièrement intéressante pour ceux qui cherchent à maximiser leur patrimoine sur le long terme. Dans les paragraphes suivants, nous examinerons plus en détail les différentes facettes de l’emprunt pour investir en SCPI, ainsi que les scénarios dans lesquels cette approche peut s’avérer être la plus avantageuse.
Introduction à l’investissement en SCPI à crédit
Qu’est-ce qu’une SCPI et comment fonctionne-t-elle ?
Une SCPI, ou Société Civile de Placement Immobilier, représente un moyen d’investir collectivement dans l’immobilier. Les investisseurs achètent des parts de la SCPI, qui utilise les fonds pour acquérir et gérer un portefeuille de biens immobiliers. Les revenus générés par ces biens, sous forme de loyers, sont ensuite redistribués aux investisseurs sous forme de dividendes. Ce mécanisme permet de diversifier les investissements tout en bénéficiant d’une gestion professionnelle. La simplicité de la souscription et l’accessibilité à des biens de qualité constituent des atouts indéniables de cette forme d’investissement.
Pourquoi envisager un financement à crédit ?
Le choix d’investir en SCPI à crédit peut s’avérer judicieux pour plusieurs raisons. Premièrement, cela permet de bénéficier d’un effet de levier, où l’investisseur utilise un emprunt pour acquérir plus de parts qu’il ne pourrait le faire avec ses fonds propres. De plus, la fiscalité avantageuse liée aux intérêts d’emprunt, qui sont généralement déductibles, peut réduire la charge fiscale de l’investisseur. En outre, il est crucial d’évaluer les conditions de financement pour investir à crédit, car elles influencent directement la rentabilité de l’opération. En optant pour un financement à crédit, les investisseurs peuvent à la fois accroître leur patrimoine et maximiser leurs rendements, tout en étant conscients des risques liés à l’endettement.
Les mécanismes de l’emprunt pour investir en SCPI
Types de prêts disponibles pour l’achat de SCPI
Lorsqu’il s’agit d’investir en SCPI à crédit, plusieurs types de prêts peuvent être envisagés, chacun offrant des caractéristiques uniques adaptées aux besoins des investisseurs. Le prêt immobilier classique est souvent privilégié, permettant de financer l’achat de parts de SCPI avec des conditions de remboursement flexibles. Les banques proposent également des prêts à taux fixe, garantissant une mensualité stable sur toute la durée du crédit, ce qui peut rassurer les investisseurs face aux fluctuations des revenus locatifs. Une autre option est le prêt à taux variable, qui peut être avantageux en période de taux d’intérêt bas, mais comporte également des risques si les taux augmentent. Enfin, il existe des prêts in fine, où l’emprunteur ne rembourse que les intérêts pendant la durée du prêt, remboursant le capital à l’échéance, ce qui peut être intéressant pour maximiser la trésorerie à court terme.
Processus d’emprunt : étapes et exigences
Le processus d’emprunt pour financer l’achat de SCPI implique plusieurs étapes clés et exigences à respecter. Tout d’abord, l’investisseur doit évaluer sa capacité d’emprunt, en tenant compte de ses revenus, de ses charges et de sa situation financière globale. Une fois cette évaluation effectuée, il est essentiel de comparar les offres de prêt disponibles sur le marché, en analysant les taux d’intérêt, les frais de dossier et les conditions générales. Après avoir sélectionné l’offre la plus adaptée, l’investisseur doit soumettre un dossier de demande de prêt, comprenant des documents justificatifs tels que ses bulletins de salaire, ses relevés bancaires et toute information pertinente sur ses autres engagements financiers. Une fois le prêt accordé, il est crucial de bien comprendre les modalités de remboursement et de suivre attentivement les flux de trésorerie pour s’assurer que les dividendes perçus couvrent les mensualités dues.
Avantages financiers de l’investissement à crédit
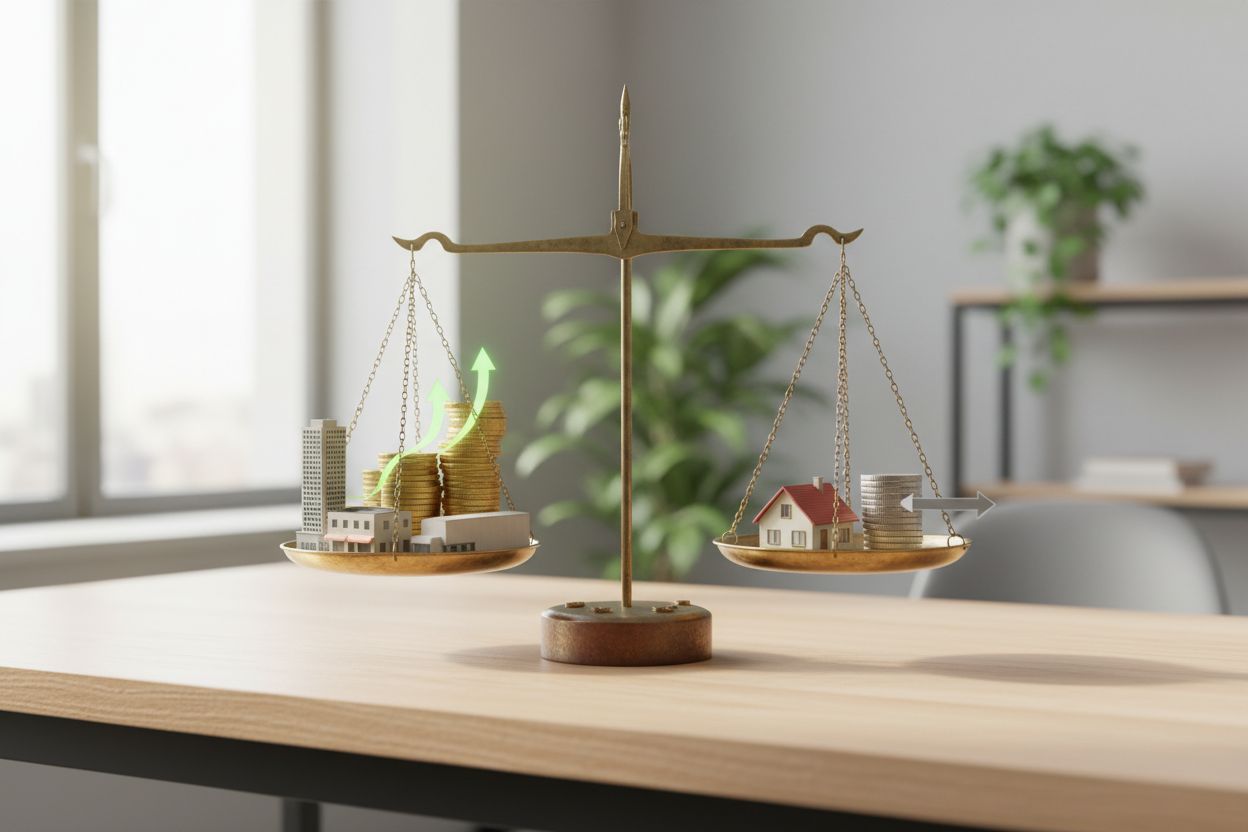
L’un des principaux avantages financiers d’investir en SCPI à crédit est l’effet de levier, qui permet à l’investisseur d’augmenter son potentiel de rendement. En empruntant, il est possible d’acquérir plus de parts de SCPI qu’en utilisant uniquement ses fonds propres. Cela signifie que même si l’investisseur n’a pas suffisamment d’épargne disponible, il peut tout de même participer à des projets immobiliers et bénéficier de revenus locatifs plus importants. Cet effet de levier peut se traduire par une croissance du capital plus rapide, surtout lorsque les rendements des SCPI dépassent les taux d’intérêt de l’emprunt.
De plus, en utilisant le crédit, l’investisseur a la possibilité de conserver une partie de son capital pour d’autres opportunités d’investissement, diversifiant ainsi son portefeuille et minimisant le risque global. Par conséquent, l’investissement à crédit peut être une stratégie particulièrement judicieuse pour ceux qui souhaitent maximiser leur patrimoine à long terme tout en maintenant une certaine flexibilité financière.
Optimisation fiscale grâce aux intérêts d’emprunt
Un autre aspect crucial de l’investissement à crédit en SCPI est l’optimisation fiscale. Les intérêts d’emprunt peuvent être déductibles des revenus fonciers, ce qui permet de réduire l’impôt sur le revenu. Cette déduction est particulièrement avantageuse pour les investisseurs dans des tranches d’imposition élevées, leur permettant ainsi de diminuer leur charge fiscale tout en maintenant des revenus locatifs. En intégrant ces intérêts dans leur déclaration de revenus, ils peuvent bénéficier d’une fiscalité plus favorable et accroître leur rentabilité nette.
En outre, cet avantage fiscal incite les investisseurs à emprunter davantage, car la charge d’intérêts devient moins pesante grâce à la déduction. Cela renforce l’attrait de l’investissement à crédit en SCPI, qui allie potentiel de croissance et optimisation de la fiscalité. En fin de compte, ces facteurs font de l’emprunt une option à considérer sérieusement pour tout investisseur cherchant à maximiser ses retours tout en gérant efficacement ses obligations fiscales.
Accéder à des opportunités d’investissement plus importantes
L’investissement en SCPI à crédit permet d’accéder à des opportunités d’investissement significativement plus importantes comparé à un achat au comptant. En utilisant l’effet de levier du crédit, un investisseur peut acquérir un nombre de parts supérieur, ce qui se traduit par une exposition accrue à des revenus potentiels plus élevés. Cela ouvre la porte à une diversification du patrimoine immobilier, car il devient possible d’investir dans différentes SCPI, réduisant ainsi les risques associés à la concentration d’actifs.
Diversification du patrimoine immobilier
En empruntant pour investir dans des parts de SCPI, les investisseurs peuvent diversifier leur patrimoine immobilier à une échelle qui serait difficile à atteindre avec des fonds propres. La possibilité d’acheter plusieurs parts dans plusieurs SCPI permet de réduire les risques liés à la fluctuation du marché immobilier. Ainsi, même si certaines SCPI ne performent pas comme prévu, d’autres peuvent compenser ces pertes, offrant une stabilité financière à long terme. Cette approche stratégique permet également d’explorer des segments de marché variés, tels que le bureautique, le commerce ou le logement, ce qui renforce encore davantage la diversification.
Accroître le potentiel de rendement à long terme
Investir en SCPI à crédit peut aussi permettre d’accroître le potentiel de rendement à long terme. En effet, les intérêts d’emprunt sont souvent débiteurs fiscaux, ce qui signifie que les investisseurs peuvent récupérer une partie des montants empruntés par le biais de déductions fiscales. Cela augmente le rendement net de l’investissement, surtout pour ceux qui se trouvent dans une tranche d’imposition élevée. De plus, en utilisant le crédit pour acquérir des parts de SCPI, les investisseurs bénéficient des revenus générés dès le début, ce qui peut être réinvesti pour acheter davantage de parts, renforçant ainsi leur position sur le marché et augmentant leur potentiel de revenus futurs.
Évaluation des risques liés à l’emprunt
Gestion de la trésorerie et des mensualités
Lorsqu’un investisseur choisit d’emprunter pour investir en SCPI, la gestion de la trésorerie devient essentielle. Les mensualités de remboursement doivent être intégrées dans le budget mensuel, ce qui nécessite une bonne planification financière. En cas de baisse des revenus générés par la SCPI, l’investisseur doit être en mesure de faire face à ses obligations financières sans compromettre son niveau de vie. De plus, il est crucial d’évaluer la capacité d’endettement avant de s’engager dans un emprunt, afin de s’assurer que les revenus locatifs couvriront au moins une partie des mensualités. Cela implique souvent d’anticiper les variations potentielles des dividendes et de la rentabilité des parts de SCPI.
Impact sur la stratégie patrimoniale globale
Investir à crédit en SCPI peut avoir un impact significatif sur la stratégie patrimoniale d’un investisseur. En utilisant l’effet de levier, il est possible d’accroître le patrimoine sans mobiliser l’intégralité des liquidités disponibles. Cependant, cette stratégie comporte aussi des risques importants. L’endettement peut réduire la flexibilité financière, notamment en cas de nécessité de liquidités rapides, comme pour des projets personnels ou professionnels. Ainsi, il est fondamental de bien évaluer comment cet emprunt s’intègre dans le cadre d’une planification patrimoniale à long terme, en tenant compte des fluctuations du marché immobilier et de la capacité à générer des revenus à partir des investissements réalisés.
Les clés pour un investissement réussi
Lorsque vous envisagez d’emprunter pour investir en SCPI, il est essentiel de bien comprendre les avantages financiers que cela peut apporter. En utilisant l’effet de levier, vous pouvez augmenter votre potentiel de rendement tout en optimisant votre fiscalité. Toutefois, il est tout aussi important de garder à l’esprit les risques associés à l’endettement, notamment les mensualités à rembourser qui peuvent peser sur votre budget, en particulier en cas de baisse des revenus.
Pour maximiser vos chances de succès, une planification minutieuse est indispensable. Évaluez votre capacité d’emprunt et définissez clairement vos objectifs patrimoniaux. L’accompagnement d’un conseiller en gestion de patrimoine peut s’avérer judicieux pour naviguer dans les complexités de l’investissement immobilier. En prenant des décisions éclairées, vous serez en mesure de tirer parti des opportunités qu’offre le marché des SCPI et de construire un patrimoine solide et durable.